

【滙豐投資觀點】升息循環必然導致美股下跌嗎 ?
歷史升息循環與股市表現的關係
市場常把升息直接理解為股市的利空因素,因為投資學總告訴我們,較高利率會提高企業融資成本、壓低估值,也令債券及存款更具吸引力。然而,歷史數據顯示,聯準會升息與標普500總回報之間並非簡單反向關係。美股表現更多取決於經濟成長、企業獲利、通膨走勢,以及市場是否已消化政策變化等因素。
過去美股多在升息循環中上漲
過去二十年,標普500在聯準會五個升息週期中正報酬機率80%,平均漲幅達29%。在2022至2023年間,即使聯邦基準利率上限累計上調5.25%,標普500總回報指數仍上漲34.5%,2015至2018年間的升息週期中標普500更上漲56.4%!唯一例外是科技泡沫期間的1999至2000年,標普500也僅小幅下跌3.3%。
由此可見,Fed升息未必導致標普500下跌。只要就業和企業獲利保持穩健,企業獲利成長便可能抵銷估值壓力。
Fed升息循環中的股市表現
過去升息週期的標普500總回報
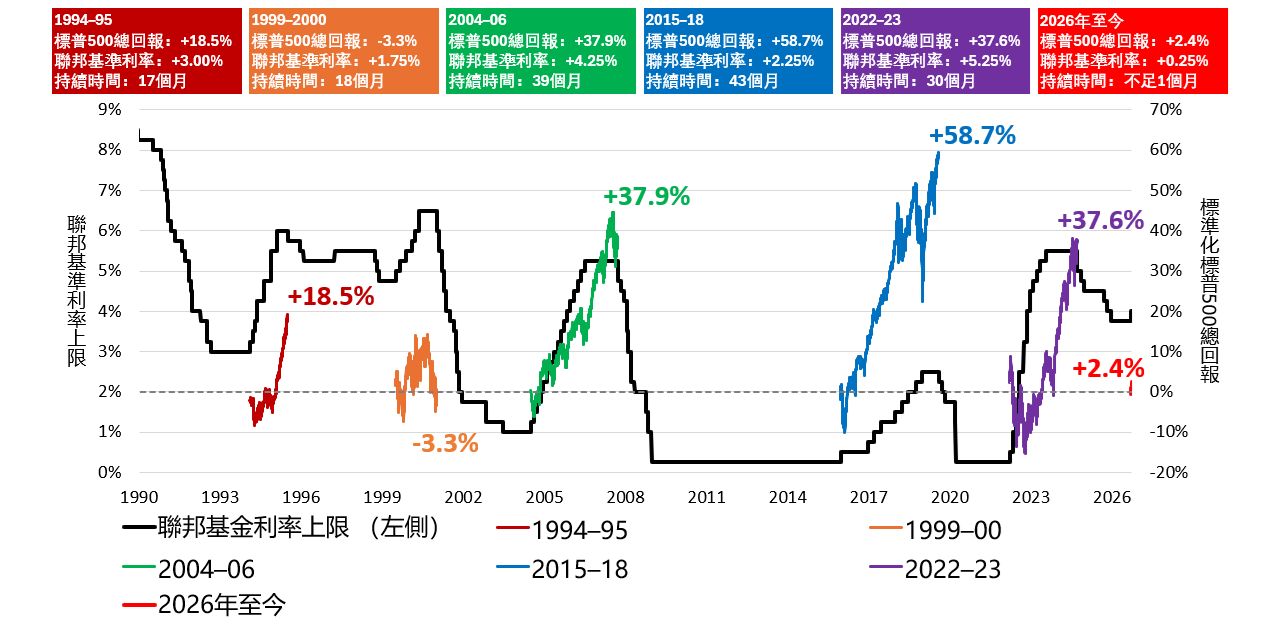
註:標普500總回報指數的表現於每個週期的首次升息日重設為0% 。緊縮週期由聯邦基金目標利率上限首次獲得上調之日開始,並於利率達到高峰後、首次降息前的最後一日結束。持續時間由首次升息日起計,直至利率高位維持的最後一天(即首次降息前一日),按實際日數換算為月數,並四捨五入至最接近的整月。圖表僅顯示標普500總回報指數數據完整涵蓋的週期;2026年至今的週期尚未完成。
資料來源:彭博, 標普500總回報數據計算截至2026年9月22日。
多重資產策略應對多變市況
儘管過去二十年的歷史經驗並不支持「聯準會升息等於美股必跌」的結論,投資者仍需留意宏觀經濟變化,包括升息速度、利率水平、獲利預期、信貸環境及市場估值等因素,並區分短期波動與整個緊縮週期的宏觀發展。聯準會9月的升息決定,或許只是新一輪升息週期的開始。
面對利率政策的不確定性,投資布局不宜過分集中於單一資產,投資者可考慮多重資產策略,以人型機器人股票具有成長動能的資產為布局主軸,搭配短天期低波動債券兼具收益與防禦,務求在強化投資組合韌性的同時把握成長機遇。
【風險提示】文提及之經濟走勢預測不必然代表基金之績效,基金投資風險請詳閱基金公開說明書或投資人須知。文中個股、類股或產業,僅為參考舉例,不代表個股、類股或產業推薦,且不為未來投資獲利之保證,亦不為基金未來之持股,HSBC不負擔任何預測或目標無法達成之責任。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。